Les orages d’été qui remontent la vallée du Buëch ou déboulent des Baronnies apportent parfois de la grêle. En quelques minutes, une toiture peut se retrouver criblée de tuiles cassées, des gouttières cabossées et des fenêtres de toit étoilées. Après le choc, une question pratique s’impose : comment faire jouer son assurance ? Ce guide reprend, en termes généraux, les démarches liées à une toiture abîmée par la grêle et à l’assurance habitation, ainsi que le rôle du couvreur dans le dossier. Chaque contrat ayant ses propres conditions, la référence reste toujours votre police d’assurance.
Juste après l’orage : sécuriser et constater
Rester prudent
Ne montez pas sur la toiture. Après une grêle, les tuiles cassées glissent, les grêlons fondent et rendent la surface très glissante, et d’autres orages peuvent suivre. Les constatations se font depuis le sol, depuis les fenêtres et depuis les combles.
Photographier tout de suite
Prenez un maximum de photos et de vidéos, datées : la toiture vue de plusieurs angles, les fragments de tuiles au sol, les grêlons si vous en avez encore (avec un objet pour donner l’échelle), les gouttières déformées, les traces d’eau à l’intérieur. Ces éléments seront précieux pour la déclaration et pour l’expert.
Limiter les dégâts
Les contrats d’assurance demandent en général à l’assuré de prendre les mesures raisonnables pour éviter l’aggravation du sinistre. Concrètement : poser des bassines sous les fuites, protéger le mobilier, couper l’électricité dans les pièces où l’eau ruisselle, et faire bâcher la toiture si des tuiles manquent. Conservez les justificatifs de ces mesures, notamment la facture du bâchage : elle est généralement prise en compte dans l’indemnisation. Nous intervenons en dépannage de toiture en urgence pour ce type de mise hors d’eau provisoire.
Grêle et toiture : quelle garantie de l’assurance habitation ?
Dans la plupart des contrats multirisques habitation, les dommages causés par la grêle aux bâtiments relèvent d’une garantie souvent intitulée « tempête, grêle, neige ». Ce n’est en principe pas le régime des catastrophes naturelles qui s’applique à la grêle, mais bien cette garantie du contrat. Pour savoir précisément ce qui est couvert, reportez-vous à vos conditions générales et particulières : elles définissent les biens garantis (toiture, annexes, véranda, panneaux, gouttières), les exclusions éventuelles et la franchise.
Certains points méritent une attention particulière :
- Les annexes (abri, garage indépendant, carport) ne sont pas toujours couvertes de la même façon que la maison.
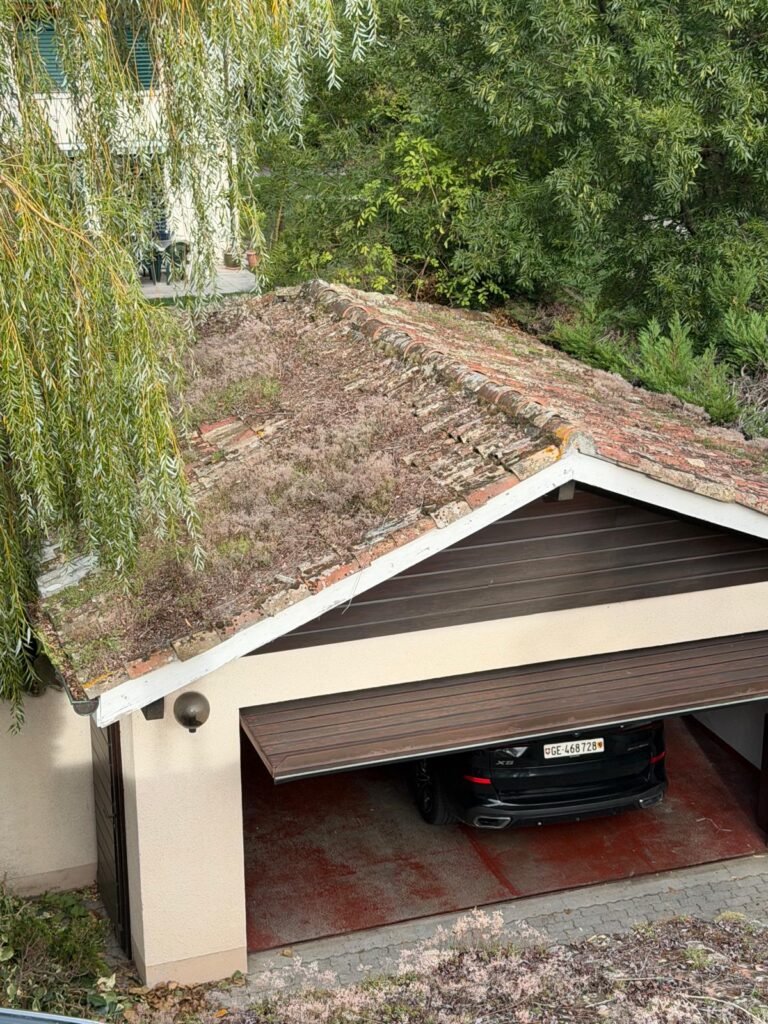
- L’état de la toiture avant le sinistre peut être examiné par l’expert : une couverture très vétuste ou mal entretenue peut entraîner une réduction de l’indemnisation (application d’un coefficient de vétusté selon le contrat).
- Les dommages intérieurs causés par l’eau entrée par la toiture endommagée sont généralement traités dans le même dossier.
Déclarer le sinistre à son assureur
Dans quel délai ?
Le délai de déclaration est fixé par votre contrat et il est court. Le plus sûr est de prévenir votre assureur dès que possible après l’orage, sans attendre d’avoir un devis. Une déclaration tardive peut compliquer la prise en charge.
Comment déclarer ?
Selon les assureurs, la déclaration se fait par téléphone, par l’espace client en ligne, par courrier ou auprès de votre agent. Un écrit, ou au minimum une trace de la déclaration, est toujours préférable. La déclaration indique généralement :
- vos coordonnées et votre numéro de contrat ;
- la date et l’heure de l’événement ;
- la nature des dommages (toiture, gouttières, fenêtres de toit, intérieur) ;
- les mesures conservatoires prises (bâchage, protection des biens) ;
- les photos et, dès que possible, un devis de réparation.
Les justificatifs utiles
En plus des photos, il peut être utile de garder une trace de l’événement météorologique (articles de presse locale, alertes météo) et, si des voisins ont été touchés, d’en tenir compte : cela confirme l’intensité de l’orage sur votre secteur.
Le rôle du couvreur dans le dossier
Le diagnostic de la toiture
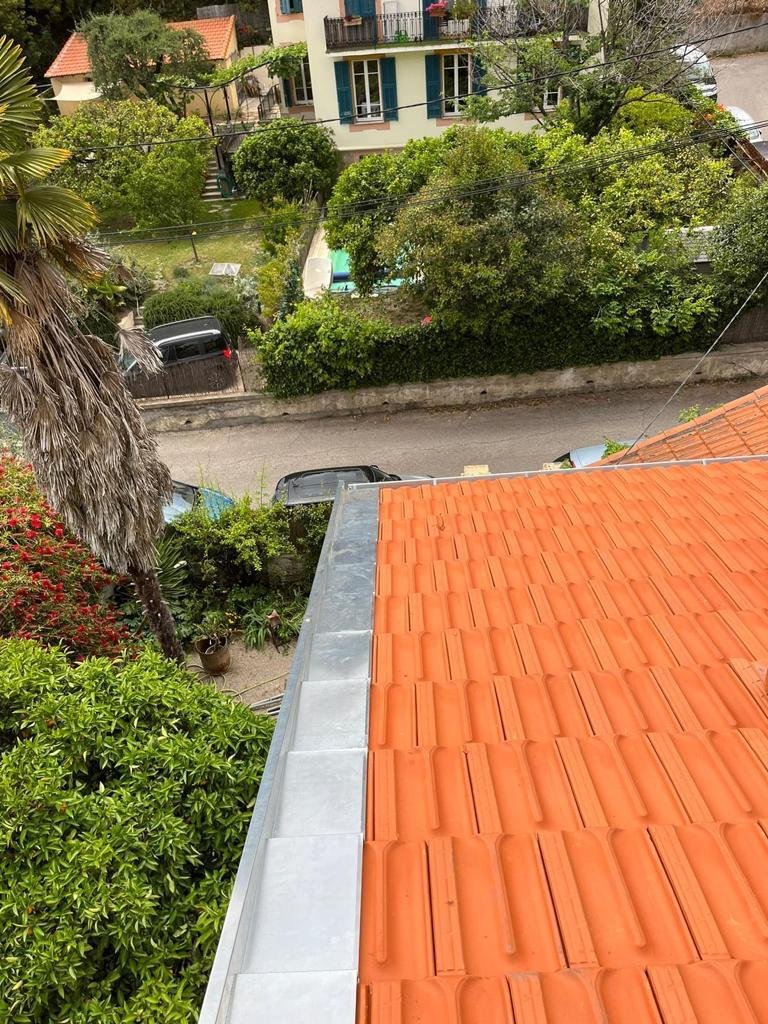
Le couvreur monte sur la toiture en sécurité et constate précisément les dégâts : nombre et emplacement des tuiles cassées ou fêlées, état des faîtières, chocs sur la zinguerie, dommages sur les fenêtres de toit, éventuelles infiltrations. Sur une couverture en tuile canal, une grêle violente fissure souvent bien plus de tuiles que ce qu’on devine depuis le sol.
Le devis détaillé
L’assureur demande généralement un devis pour évaluer l’indemnisation. Un devis utile est détaillé : quantités, type de tuiles, main-d’œuvre, échafaudage ou moyens d’accès, reprise de zinguerie, évacuation des gravats. Nous rédigeons nos devis gratuitement, poste par poste, avec des photos qui documentent l’état de la toiture.
L’expertise
Selon l’importance du sinistre, l’assureur peut mandater un expert qui vient constater les dommages. La présence du couvreur lors de ce passage, ou au minimum la transmission de son rapport photo, aide à expliquer les dégâts et la solution technique proposée. En cas de désaccord sur l’évaluation, les contrats prévoient en général des voies de recours, décrites dans les conditions générales.
Les travaux de réparation
Une fois l’accord de l’assureur obtenu, les travaux peuvent être planifiés. Selon l’ampleur des dégâts, il s’agit de remplacer des tuiles isolées, de reprendre un pan entier, ou parfois de refaire la couverture quand les tuiles touchées sont trop nombreuses. Les tuiles mécaniques doivent être remplacées par un modèle compatible ; pour la tuile canal ancienne, nous cherchons des tuiles proches en forme et en teinte. Le détail du remplacement est expliqué sur notre page remplacement de tuiles.
Attention aux démarcheurs qui sillonnent les secteurs touchés après un épisode de grêle en promettant une prise en charge intégrale par l’assurance. Prenez le temps de comparer et de vérifier l’entreprise, son attestation d’assurance décennale et la clarté de son devis.
Après la réparation : anticiper le prochain orage
Une toiture bien entretenue résiste mieux et facilite aussi le dialogue avec l’assureur, puisque la question de la vétusté se pose moins. Un contrôle régulier, un remplacement rapide des tuiles fragiles et des gouttières dégagées limitent les conséquences d’un épisode de grêle. Pensez aussi à conserver les factures de vos travaux de toiture : elles prouvent l’entretien de la couverture.
Récapitulatif
- Restez au sol, photographiez tout, protégez l’intérieur.
- Faites bâcher si des tuiles manquent, gardez la facture.
- Déclarez le sinistre au plus vite, dans le délai prévu par votre contrat.
- Demandez un diagnostic et un devis détaillé à un couvreur.
- Relisez votre contrat : garanties, franchise, annexes, vétusté.
Votre toiture a souffert d’un orage à Laragne-Montéglin ou dans les environs ? Appelez-nous au 06 11 40 10 26, nous sommes joignables 7 jours sur 7. Vous pouvez aussi consulter notre page réparation de toiture.